La inflación en México cayó a 3.37% anual en junio de 2026, su nivel más bajo en cinco años, de acuerdo con el INEGI. El dato confirma que los precios crecen cada vez más despacio y abre preguntas clave sobre las tasas de interés, el costo del crédito y el rendimiento real de tus ahorros.
En este artículo te explicamos, con peras y manzanas (literalmente, porque las frutas y verduras fueron protagonistas del dato), qué publicó el INEGI, por qué bajó la inflación y qué puede significar para tus finanzas personales.
Qué publicó el INEGI sobre la inflación en México: el dato, componente por componente
El Índice Nacional de Precios al Consumidor (INPC) se ubicó en 145.131 puntos en junio, una disminución mensual de 0.27% respecto a mayo. Con ese resultado, la inflación general anual quedó en 3.37%, cada vez más cerca de la meta puntual de 3% del Banco de México.
Por componentes, la inflación subyacente —la que excluye los precios más volátiles y refleja mejor la tendencia de fondo— fue de 4.03% anual, mientras que la no subyacente (productos agropecuarios y energéticos) se ubicó en apenas 1.11% anual. Esta diferencia es la clave de todo el reporte: la baja de la inflación general se explica sobre todo por alimentos y energía baratos, no porque los precios de servicios ya estén controlados.
Qué bajó y qué subió de precio en junio
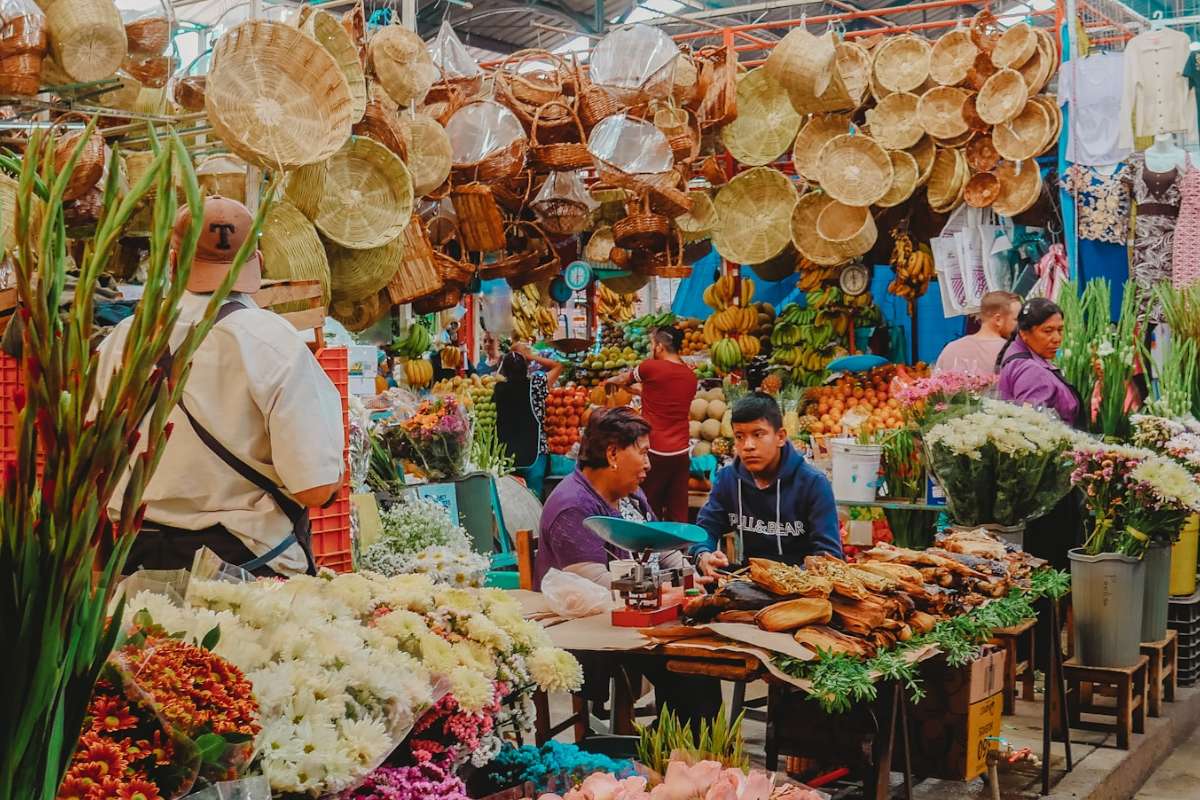
Los descensos más fuertes del mes se concentraron en el mercado y la central de abasto. Según el reporte del INEGI difundido por UnoTV, estos productos bajaron de precio frente a mayo:
- Chile poblano: -40.43%
- Jitomate: -38.98%
- Chile serrano: -26.88%
- Uva: -18.96%
- Pepino: -10.13%
- Limón: -8.94%
- Huevo: -7.21%
- Automóviles: -0.59%
En sentido contrario, hubo aumentos notables en:
- Aguacate: +24.53%
- Naranja: +9.55%
- Papa y otros tubérculos: +9.32%
- Cebolla: +6.87%
- Renta de vivienda: +0.34% y vivienda propia: +0.31%
- Loncherías, fondas y taquerías: +0.38% y restaurantes: +0.36%
Fíjate en el patrón: lo que baja son productos frescos, cuyos precios suben y bajan con las cosechas; lo que sube de forma persistente son vivienda y comer fuera de casa, es decir, servicios. Por eso la inflación subyacente sigue arriba de 4%.
¿Y ahora qué hará Banxico con la tasa de interés?
El Banco de México mantiene su tasa de referencia en 6.50% desde su decisión del 25 de junio, en lo que su Junta de Gobierno describió como una pausa, con la expectativa de que la inflación converja a 3% hacia el segundo trimestre de 2027, según reportó El Financiero.
Lo interesante es que los analistas están divididos a partes iguales sobre el siguiente movimiento. En la encuesta de expectativas de Citi México publicada el 7 de julio, de los 10 analistas que especificaron fecha, cinco esperan un alza de 25 puntos base y cinco un recorte de la misma magnitud, en ambos casos hacia finales de 2026 o durante 2027. La misma encuesta ubica la mediana de inflación esperada para el cierre de 2026 en 4.15%, porque se anticipa que el efecto favorable de los agropecuarios baratos se irá diluyendo.
Qué significa para tu bolsillo
En el súper y el mercado, junio fue un buen mes: jitomate, chiles, huevo y limón costaron menos que en mayo. Si tu gasto fuerte es la despensa, es probable que lo hayas notado. Pero los gastos que más pesan a largo plazo —la renta y comer fuera— siguieron subiendo, aunque sea poco a poco, mes tras mes.
En cuanto al crédito, mientras Banxico mantenga la tasa en 6.50%, no esperes que los intereses de tarjetas, créditos personales o hipotecas bajen de manera significativa en el corto plazo. Una inflación más baja ayuda, pero el costo del dinero se mueve con la tasa de referencia, y esa está en pausa.
Qué significa para tus ahorros
Aquí está la parte que muchos pasan por alto: lo que importa no es cuánto paga tu inversión, sino cuánto paga por encima de la inflación. A eso se le llama rendimiento real. Con la inflación en 3.37% y la tasa de referencia en 6.50%, los instrumentos de deuda gubernamental y los pagarés bancarios que pagan tasas cercanas a la de referencia están ofreciendo uno de los rendimientos reales más atractivos de los últimos años: alrededor de 3 puntos porcentuales por arriba de los precios.
Ese margen no durará para siempre. Si Banxico retoma los recortes, las tasas de CETES y pagarés bajarán; si la inflación repunta hacia el 4.15% que esperan los analistas para diciembre, el rendimiento real se comprimirá por el otro lado. Por eso, quien hoy tiene ahorro sin invertir está dejando pasar una ventana que los propios especialistas ven como temporal.
Lo que hay que vigilar en los próximos meses
- La inflación subyacente: mientras siga arriba de 4%, Banxico difícilmente declarará victoria.
- La próxima decisión de Banxico: el mercado está dividido 50/50 entre alza y recorte, algo poco común.
- Los agropecuarios: el jitomate y el chile que hoy jalan la inflación hacia abajo pueden revertirse con la misma velocidad.
- El entorno comercial: los ajustes arancelarios y la revisión del T-MEC siguen siendo un riesgo para los precios de mercancías.
Fuentes: INEGI vía UnoTV, Milenio, El Financiero y encuesta Citi México vía El Financiero.
Este contenido es informativo y educativo. No constituye asesoramiento financiero ni recomendación de compra o venta. Invierte siempre con responsabilidad. — Equipo Editorial AF
Aviso Legal: Este artículo es únicamente informativo. No constituye asesoramiento de inversión. Consulta siempre con un profesional antes de tomar decisiones financieras.